
收入下降不到一成,归母净利润却少了近一半。昊海生科的这份三季报,如果只读成“玻尿酸不好卖”,就漏掉了另一半信息:新基地投入使用后,新增折旧与摊销也进入了当期成本。
报告给出的不是单一产品失速的故事,而是销售承压、业务变化与成本释放叠加。读这份报告,需要分清:哪部分是公司披露的经营原因,哪部分是财务口径造成的差别,以及这些信息能让我们理解什么。
01
PART
收入和利润,先放在同一个时期里看
REVENUE AND PROFIT
2026年前三季度,公司营业收入17.10亿元,同比下降9.93%;归属于上市公司股东的净利润1.63亿元,同比下降46.53%;扣除非经常性损益后的归母净利润1.16亿元,同比下降54.38%。这份季度财务报表未经审计。
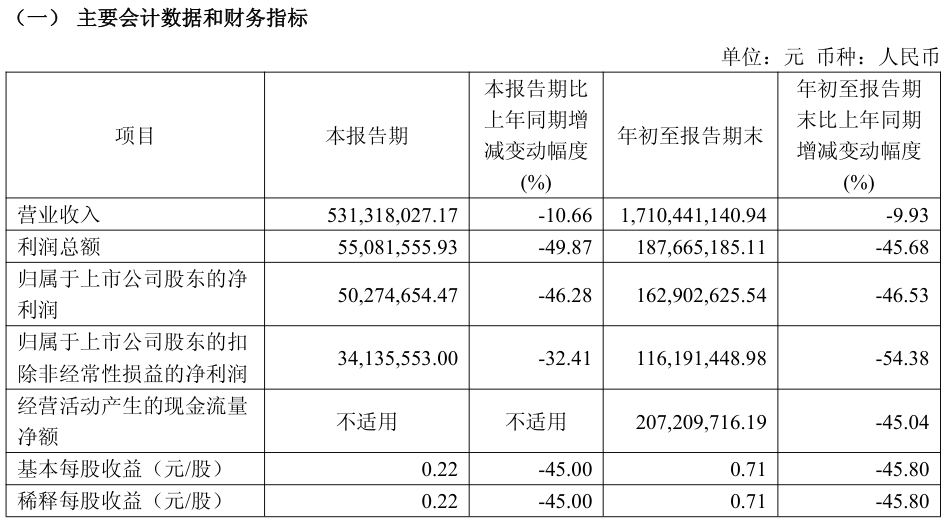
图1|公司《2026年第三季度报告》第1页主要财务数据节选,单位元。左侧“本报告期”为第三季度单季,右侧“年初至报告期末”为前三季度,两个时期需分别阅读。
单看第三季度,收入5.31亿元,同比下降10.66%;归母净利润约5027万元,同比下降46.28%;扣非归母净利润约3414万元,同比下降32.41%。可以看到,单季与累计口径下,扣非利润的降幅和归母利润并不保持相同排序。
这不是表格出错,而是不同利润口径、不同对比期包含的因素不同。归母净利润说的是归属母公司股东的净利润;扣非再按披露规则扣除非经常性损益。读者不能只挑一个降幅当作全部经营情况,也不能把季度数和前三季度数连成同一条变化曲线。
02
PART
玻尿酸销售承压,但不是整个集团只有玻尿酸
WHAT THE COMPANY DISCLOSED
公司在变动原因中明确提到,国内医美消费需求不足、产品价格竞争日趋激烈,玻尿酸产品销售持续承压,收入较上年同期下降较多。这是公司对自身经营的解释,不是我们根据利润降幅倒推出的结论。
同一段披露还列出另一项变化:集团在中国的亨泰光学角膜塑形镜独家经销业务终止。因此,集团收入变化同时包含医美和眼科相关因素。把17.10亿元当成“玻尿酸收入”,或者把9.93%的降幅写成玻尿酸单品降幅,都会扩大原文含义。
三季报没有给出本期各款玻尿酸产品销量、平均售价、渠道库存和单品毛利率的完整拆分。它足以说明公司披露了销售压力,却不足以判断某一品牌销量掉了多少,或推算整个医美终端市场缩了多少。
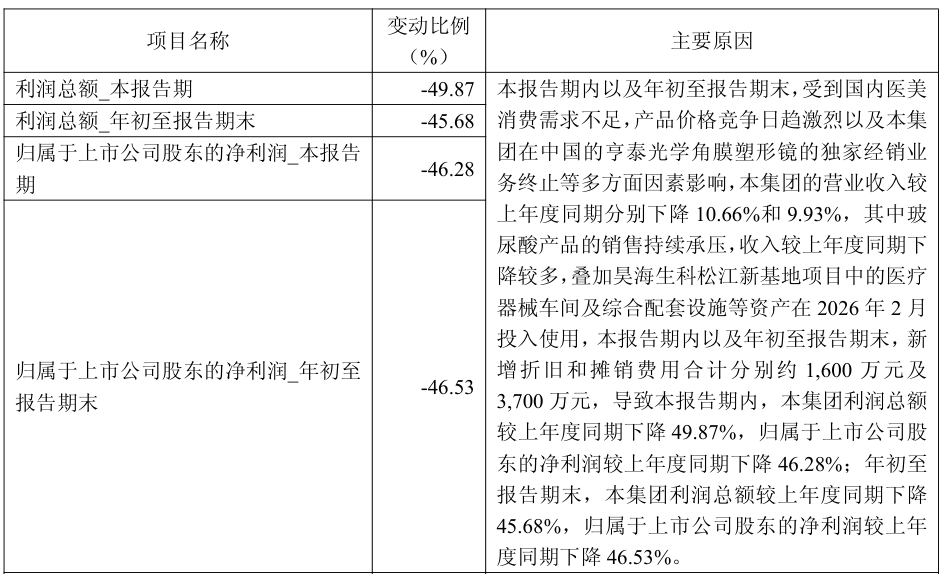
图2|报告第3页经营变化原因原文节选,同时保留玻尿酸销售、眼科经销业务和新增折旧摊销三方面信息,不能只截其中一句当成全部归因。
03
PART
新基地投用,为什么未必立刻让利润好看
WHEN NEW CAPACITY MEETS COST
公司披露,松江新基地项目中的医疗器械车间及综合配套设施等资产已投入使用,第三季度与前三季度新增折旧、摊销分别约1600万元、3700万元。这里的“新增”是当期新增费用,不能把3700万元当成公司所有折旧总额。
建造设备、厂房时,资金投入先形成相应资产;达到可使用状态后,相关成本会按会计要求逐期进入折旧或摊销。简而言之,设施已经开始计成本,销售和盈利贡献却未必在同一时点同步放大。这是理解本次披露的一种财务逻辑。
报告第5页也可以看到资产结构变化:期末固定资产约12.81亿元,上年末约7.08亿元;在建工程由约10.19亿元降至约3.03亿元。它与项目逐步投用的披露方向相符,但仅凭两行资产余额,仍不能把全部变化都归到同一个车间。
更重要的是,新增产能不等于新增利润已经实现。当前报告没有给出松江新基地单独的产能利用率、订单兑现率或利润贡献,我们不能据此算出它多久回本,也不能把“费用先体现”直接写成“以后必然反弹”。
04
PART
这次并不是销售费用全面上升
READING THE COST STRUCTURE
回到前三季度合并利润表,销售费用约5.39亿元,上年同期约6.01亿元;管理费用约2.92亿元,上年同期约3.24亿元;研发费用约1.41亿元,上年同期约1.49亿元。三项金额都下降了,不能套用“加大营销导致利润下滑”的现成解释。
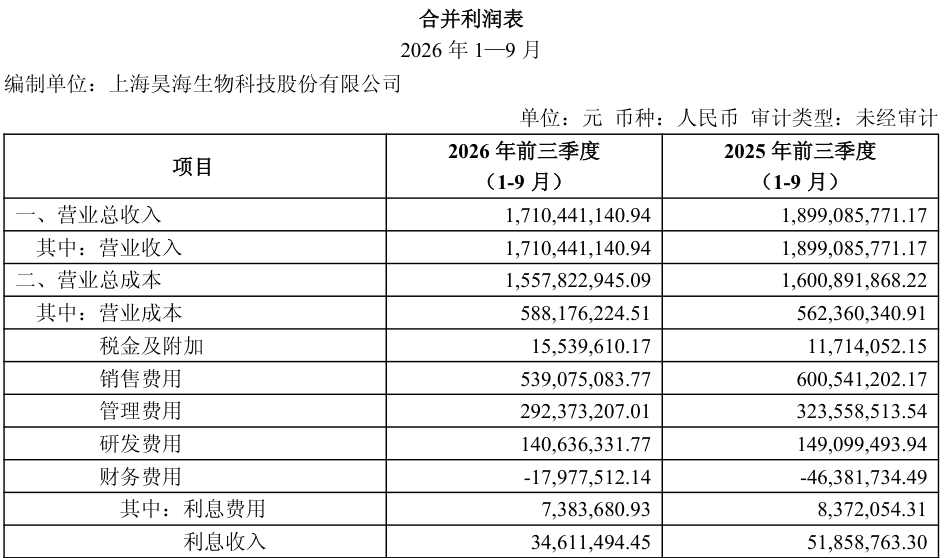
图3|报告第7页合并利润表部分连续行,单位元,两列均为前三季度。原表同时列示营业收入、营业成本和期间费用,方便理解收入与成本变化方向。
但费用金额下降,也不等于整体利润压力减轻。营业收入由约18.99亿元降到17.10亿元,营业成本却由约5.62亿元升到5.88亿元。按这两行计算,集团综合毛利率从约70.4%降至65.6%,约下降4.8个百分点;这是依据报表计算的集团口径,不是玻尿酸业务毛利率。
换句话说,少花了部分销售和管理费用,并没有抵消收入与营业成本之间的变化。同时,财务费用由约负4638万元变为负1798万元,仍是负数,但对利润的正向贡献较上年减少。负费用变得没那么负,也会影响利润,不能只看到“没有转正”就略过。
这些报表行给出了不同方向的变化。若没有完整的因素桥接表,不宜把利润降幅精确分摊为“多少来自价格、多少来自折旧、多少来自某业务”。公司给出的主要原因与作者对报表的计算,应当分开写。
05
PART
扣非和现金流,补上另外两个观察角度
PROFIT QUALITY AND CASH FLOW
第三季度扣非归母净利润降幅小于归母净利润降幅,公司给出的解释包含上年同期基数:2025年第三季度若干争议解决后,曾冲回预计负债与实际和解金额之间约2046万元差额,计入营业外收入。比较年度变了,同一笔非经常性项目对同比观感也会改变。
但累计前三季度,扣非归母净利润降幅又大于归母净利润降幅。这个区别提醒我们,不能把一个季度的基数解释生搬到九个月,也不能把扣非一律理解为“比归母更好看”。
经营活动现金流量净额为2.07亿元,同比下降45.04%,公司归因为销售收入及营业利润下降。经营现金流仍为正,表示经营现金流入超过流出;它不等于归母净利润,也不能据此认定渠道回款、库存和现金使用都没有压力。
06
PART
对行业的提示,要落到可核对的变化
WHAT TO WATCH NEXT
从这份报告能看出的,是上游公司的销售变化与既有投入成本可能不同步。对医美机构而言,供应商的利润承压,不能直接推导成某产品效果下降;同样,企业新增设施,也不代表新产品已经获批、上市或形成稳定供货。临床效果、注册状态和经营指标仍需要各自的证据。
后续更有信息量的披露,是玻尿酸业务的分项收入与产品结构、价格和销量变化、新基地利用情况,以及这些变化能否反映到毛利和现金流。那些具体数据出现之前,保留问题比替公司写好一个“反转故事”更有价值。
昊海生科这次的压力,有销售端,也有成本端。分开看销售和成本,就能理解为什么收入和利润不同步;再把集团口径与单品、单季与累计分开,才能让行业判断落在报表真正提供的信息上。
信息来源
[1] 上海昊海生物科技股份有限公司:《2026年第三季度报告》(巨潮资讯披露原件)。

评论(0)