
做吻合器的企业,为什么也盯上了重组胶原蛋白?如果只看“又一家企业进入医美”,这条消息很容易和其他跨界新闻混在一起。东星医疗这次的路径,值得拆开看看。
公司在投资者交流中披露,两种重组人源化Ⅲ型胶原蛋白菌株已完成研发,产线设备计划于11月入场安装,预计2027年1月正式投产。原料未来先用于疤痕修复、创口愈合相关的敷料和止血凝胶,再逐步向医美延伸。
与此同时,它已经花7.695亿元收购了武汉医佳宝90%的股权。这家公司既做骨科植入耗材,也做外科敷料、透明质酸钠和手术缝线。把两条业务放在一起看:东星想做的,不只是生产一批胶原蛋白原料,还想给这些原料找到自己的产品去处。
01
PART
先看进度:离开实验室,下一步是什么
THE NEXT INDUSTRIAL STEP
这轮披露里,新增的具体安排是设备入场安装。此前公司已经提出2027年1月投产的目标,因此不能把这个投产预期包装成刚刚出现的新消息。
按当前介绍,完成研发的是重组人源化Ⅲ型短链、重组人源化Ⅲ型全长单链两种菌株。设备进入产线后,还要经过安装、调试和生产运行,才能知道原料能否按计划稳定产出。
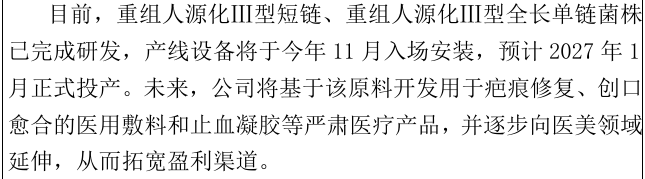
图1|公司《投资者关系活动记录表》2026-005第5页节选。原文交代了设备安装、投产目标与下游产品规划,均为公司当时披露的安排,不是已经投产或取得医美注射适应证的证明。
公开报道中还出现过一个醒目的规模:10吨级发酵产线。常州市政府网站转载的项目报道,介绍了5000万元自建产线的计划;此前公司活动记录使用的表述则是“1期10吨发酵罐生产线”。
这说的是发酵设备及产线规模,不是已经生产出10吨胶原蛋白,也不能直接改写成年产10吨成品。实际产量还涉及发酵、分离纯化和最终产品规格,现有材料没有提供足够信息来完成这笔换算。
所以,读这条消息可以先记住两个层次:研发端披露了菌株进展,生产端给出了设备安装和投产时间表。后者能否兑现,才是接下来真正需要跟踪的新进展。
02
PART
与上海交大合作,具体开发什么
WHAT THE RESEARCH CONTRACT COVERS
“与院士团队合作”很容易成为新闻里的一句话,但如果只停在这一句,读者仍然不知道这项合作要交付什么。
往前查公司与上海交通大学签订的技术开发合同公告,可以看到两个明确课题:截断(短链)重组Ⅲ型人源化胶原蛋白制备工艺开发,以及全长(长链)重组Ⅲ型人源化胶原蛋白制备工艺开发。两项合同各300万元,合计600万元。
负责实施的是上海交通大学邓子新院士团队。公告写出的开发内容,包含优选工程菌株构建、筛选和复性方法、中试发酵及大试发酵工艺,交付相应技术资料,并协助申请发明专利。
这项合作从菌株一直延伸到放大生产工艺,并不只是对某个现成原料做一次检测。相关发明专利按合同约定归东星生物所有,上海交通大学享有署名权。
这也解释了东星为什么要继续投入自己的产线:研发要交付的工艺,最终需要有生产条件承接。只拿到实验室结果,和具备持续供料能力,中间还有工程化这一段。
短链、全长在这里分别对应两个研发目标。它们不能仅凭名称就排出临床效果的高低,更不能由菌株研发完成,直接推到某款美容注射产品已经有效。现阶段,这些资料主要帮助我们看清研发和生产安排。
03
PART
7.695亿元收购,和原料项目有什么关系
CONNECTING MATERIALS AND PRODUCTS
如果东星只有一条原料产线,下一步的问题很直接:卖给谁,最后做成什么?医佳宝的加入,给这个问题增加了一种可能的答案。
按公司最新交流记录,医佳宝的产品覆盖骨科植入耗材、外科敷料、透明质酸钠及手术缝线,拥有36项Ⅱ类、32项Ⅲ类医疗器械注册证。公司还介绍了其运动医学胶原蛋白复合骨填充材料等产品进展。这里引用的是企业披露的产品组合,不把它当成新原料已经获批的证据。
对东星来说,并购带来的变化是产品范围扩展。原有吻合器、超声刀和穿刺器,主要服务于手术过程;医佳宝则补进了植入耗材和术后修复产品。重组胶原蛋白未来若能稳定供应,可以在这组产品中寻找合适的开发方向。
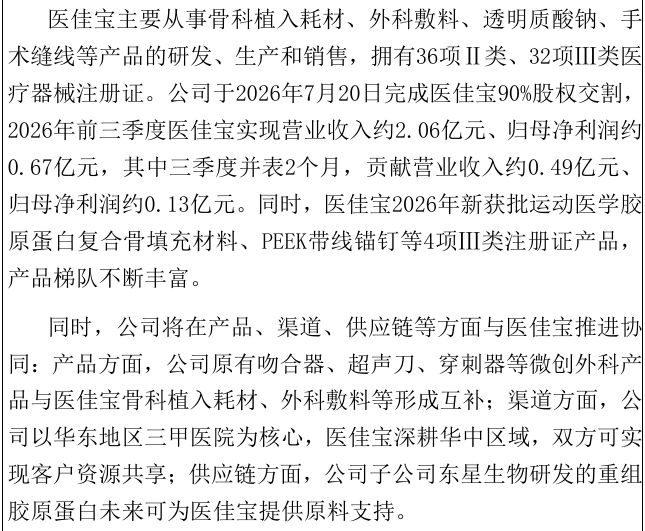
图2|公司《投资者关系活动记录表》2026-005第3页节选。上段介绍医佳宝既有业务,下段说明公司提出的产品、渠道和原料协同。产品范围、披露的经营结果与未来合作计划需要分别理解。
公司把两边的合作分为三部分。产品上,微创外科器械与骨科耗材、敷料形成补充;渠道上,东星以华东地区三甲医院为核心,医佳宝深耕华中区域;供应链上,东星生物研发的重组胶原蛋白,未来可为医佳宝提供原料支持。
其中,和本次胶原蛋白新闻联系最紧的是第三部分。这条原料产线有了集团内部的下游开发对象,也可以继续寻找外部客户。
但业务范围接上了,和产品已经做出来仍有距离。原料是否适合某种敷料,配方怎样安排,后续具体产品怎样推进,都要落在各自的研发与产品资料上。现有注册证对应现有产品,不能自动转给未来的新产品使用。
这里讨论的是东星这批新原料的落地顺序。医佳宝已有产品、这次准备生产的原料、未来用这些原料开发的产品,三者不宜混成一件事。
04
PART
为什么先讲修复,再向医美延伸
WHY REPAIR PRODUCTS COME FIRST
敷料和止血凝胶被放在前面,可以结合公司的既有业务来理解。疤痕和创面修复本来就是临床会遇到的需求,公司又已有外科敷料业务,原料开发与既有产品方向可以发生联系。
不过,“含有胶原蛋白”不足以说明产品怎样使用。敷料、凝胶、骨填充材料和美容注射产品,使用部位、产品结构及评价目标各不相同。企业在其中一类产品上积累了经验,也不能把结果直接搬到另一类。
因此,这条消息对医美机构的近期意义,首先是供给端多了一项可以跟踪的进展:一家已有器械业务和院端渠道的企业,正尝试把原料生产与下游修复产品放在一起做。它尚不是一款新注射产品的选品通知。
公司还谈到人源化重组路线在成本、规模化和稳定性上的优势。这些是企业对技术和商业路线的判断。原料端的说法,不能代替某个成品在特定适应证下的临床结果。
想判断未来它究竟会怎样进入医美,更有用的是等具体产品出现:最终是怎样的剂型,用在哪里,获准的用途是什么,对应资料能回答哪些临床问题。这些信息比“进入胶原蛋白赛道”本身更接近实际使用。
05
PART
利润转正,现在是谁在贡献
READING THE CURRENT BUSINESS
还有一组数字值得放回当前业务里看。东星医疗前三季度营业收入约3.30亿元,同比增长16.23%;归母净利润约5921万元。去年同期归母净利润为亏损约5320万元,因此这里首先是扭亏。季度报告未经审计。
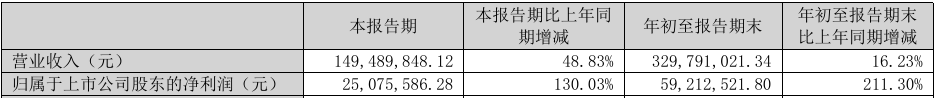
图3|《2026年第三季度报告》第2页主要财务数据节选,原表单位为元。“本报告期”指第三季度单季,“年初至报告期末”指前三季度,两个时期不能混用。归母净利润同比变化还需结合上年亏损基数理解。
公司把经营改善与吻合器零部件订单恢复、医佳宝并表等因素联系起来。按其交流记录,医佳宝前三季度自身实现营业收入约2.06亿元,其中纳入上市公司合并报表的两个月,贡献收入约4900万元。
2.06亿元是医佳宝自身前三季度的口径,4900万元才是这份记录里说的两个月并表贡献。收购完成,并不意味着把标的公司过去整个报告期的收入都加进上市公司当期报表。
利润端还有比较基数的影响。季度报告列示,上年同期有约1.04亿元资产减值损失,主要涉及子公司商誉减值,本期没有同等规模的对应损失。利润从负数转成正数,不能只用某一条新业务来解释。
与收益一起进入报表的,还有并购后的资产和责任。公司期末商誉账面价值约9.22亿元,其中约4.88亿元来自医佳宝收购。后续业务能否按预期运行、产品和渠道能否真正合作,仍会影响这笔并购的长期表现。
所以,当前业绩可以帮助理解东星的经营基础,却不能提前给尚按计划推进的胶原蛋白产线记功。
06
PART
这次布局,真正值得盯住什么
FOLLOWING THE PRODUCT ROUTE
把这些材料串起来,东星的路线就比一句“跨界医美”清楚了:研发合作解决原料和制备工艺,产线承接生产,并购补入下游产品与渠道,再尝试从修复类应用向医美延伸。
这几个环节能否接上,还要看后面的进展。设备进场只是一个节点,后面还有稳定供料、具体产品开发和实际销售。公司是否会继续披露这些进度,比再增加一个概念名称更有信息量。
对关注医美材料的人来说,接下来值得看的,也不只是“又有谁做胶原蛋白”。原料做成了什么产品,解决哪个临床问题,最后拿出什么证据,这些答案才决定它在市场里的位置。
信息来源
[1] 东星医疗:《投资者关系活动记录表》,编号2026-005。
[2] 东星医疗:《2026年第三季度报告》,公告编号2026-064。
[3] 东星医疗:《关于控股子公司与上海交通大学签订技术开发(委托)合同的公告》,编号2025-024(历史背景)。

评论(0)